Новая семейная ипотека: что изменится с 1 октября
Опубликовано: 29.09.2026
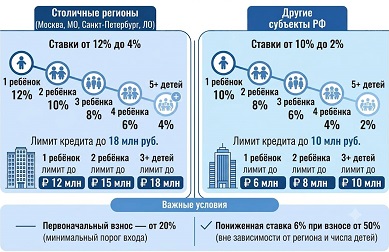
Еще неделю назад семейная ипотека была простой: подходишь под условия — получаешь ставку до 6%. С 1 октября 2026 года эта логика заканчивается. Теперь стоимость кредита зависит от количества детей, а Петербург и Ленобласть получили отдельную, более дорогую шкалу.
Для рынка это одно из главных изменений года: семейная ипотека остается ключевым источником спроса на новостройки.
Петербург: один ребенок — уже 12%
Для Москвы, Петербурга, Московской и Ленинградской областей с 1 октября действует такая схема: один ребенок — до 12% и кредит до 12 млн рублей; двое — 10% и до 15 млн; трое — 8% и до 18 млн; четверо — 6% и до 18 млн; пятеро и более — 4% и до 18 млн.
В остальных регионах ставки ниже: 10%, 8%, 6%, 4% и 2%, а лимиты — от 6 до 10 млн рублей.
Базовое условие — хотя бы одному ребенку на дату договора должно быть меньше семи лет. Для семей с ребенком-инвалидом сохраняется ставка не выше 6%.
Есть важные исключения. Ипотека на строительство частного дома, покупку участка с последующим строительством и новый дом от застройщика остается под 6% независимо от региона и числа детей. Ставка не выше 6% доступна и при первоначальном взносе не менее 50% стоимости жилья. Если в течение первого года долг снизится до половины цены объекта, процент также можно уменьшить.
При рождении следующего ребенка ставка должна пересматриваться вниз. Еще одна перемена — государство субсидирует льготный процент максимум 15 лет. Если кредит длиннее, условия после этого срока нужно смотреть в договоре.
Насколько это льготная ипотека для Петербурга
Главный удар приходится на семьи с одним-двумя детьми — именно они составляют большинство семей с детьми в России.
При кредите 12 млн рублей на 15 лет платеж при 6% составляет около 101 тыс. рублей в месяц, при 12% — примерно 144 тыс. Разница — около 43 тыс. ежемесячно.
Да, лимиты выросли. Семья с двумя детьми теперь может получить до 15 млн рублей вместо прежних 12 млн, с тремя — до 18 млн. Но больший кредит не делает жилье доступнее, если одновременно резко увеличивается платеж.
В августе средняя цена реализованной квартиры в петербургской новостройке составляла около 13,5 млн рублей, а средняя квартира в предложении — примерно 14,9 млн. Получается, новые лимиты ближе к реальным ценам рынка, но для семьи с одним ребенком ставка 12% становится главным ограничителем.
Ленобласть получает ту же «столичную» шкалу, хотя средняя цена квартиры там заметно ниже — около 8 млн рублей. Поэтому часть спроса может еще активнее смещаться за КАД. Уже за январь—август число сделок с новостройками в области выросло примерно на 46%, тогда как в Петербурге снизилось на 4%.
Ажиотаж перед 1 октября
Рынок начал торопиться еще до публикации окончательных правил. По прогнозу «Домклик», выдачи семейной ипотеки в сентябре превысят 225 млрд рублей. Для сравнения: в августе было около 137 млрд. Это уже третий всплеск спроса в 2026 году.
Причина проста: семье с одним ребенком в Петербурге выгоднее подписать договор до 30 сентября под прежние 6%, чем оформить тот же кредит после 1 октября под 12%.
Но информация о том, что банки якобы массово остановили старую семейную ипотеку еще 24 сентября, не подтверждается.
Сбер такие сообщения опроверг. Банк ДОМ.РФ сохранил старые условия для договоров, подписанных не позднее 30 сентября. МКБ действительно остановил прием заявок по прежним параметрам, но 25 сентября после 13:00. Банк «Россия» также установил свой дедлайн на 25 сентября.
То есть это не единый запрет, а переход банков на новую программу. Причем важна дата кредитного договора: одного предварительного одобрения до 1 октября недостаточно.
Что будет с выдачами после 1 октября
Октябрь почти наверняка окажется слабее перегретого сентября: часть спроса просто перенесли вперед. Но есть и структурная причина. Для основной массы заемщиков — семей с одним-двумя детьми — ставка в Петербурге и Ленобласти повышается до 12% и 10%. Платеж растет, требования банка к доходу становятся жестче, а доступный бюджет покупки уменьшается.
Поэтому сокращение выдач выглядит наиболее вероятным сценарием. При этом программа не исчезает — она становится гораздо более адресной. Максимальную выгоду получают многодетные семьи, заемщики с крупным первым взносом и покупатели частных домов.
Что будут покупать чаще
В Петербурге должна вырасти ценность квартир с небольшим итоговым бюджетом. Покупатель все чаще будет смотреть не на цену квадратного метра, а на ежемесячный платеж. Это поддержит компактные однокомнатные и небольшие двухкомнатные квартиры.
Второй вероятный бенефициар — Ленобласть: при той же ставке квартира за 7–9 млн рублей обслуживается заметно легче, чем петербургский объект за 14–15 млн.
Третье направление — ИЖС, где сохранились 6%. А семьи с накоплениями могут использовать первоначальный взнос от 50% и тоже вернуть ставку к уровню не выше 6%.
Самая сложная ситуация — у семьи с одним ребенком, небольшим первоначальным взносом и желанием купить квартиру именно в Петербурге. Формально льготная программа для нее остается. Фактически ставка удваивается — с 6 до 12%.
Поэтому 1 октября семейная ипотека не заканчивается. Заканчивается ее универсальность. Раньше главный вопрос звучал: «подходим ли мы под программу?». Теперь вопросов минимум три: сколько детей, где покупаем и сколько собственных денег можем внести.
И именно эта арифметика будет определять спрос на новостройки Петербурга этой осенью.