Все статьи на тему Ипотека
Популярные темы
Ипотечный заемщик привык к стандартному набору вопросов: сколько получает, какие кредиты уже есть, какой первоначальный взнос. Но Банк России предлагает расширить картину: при оценке долговой нагрузки учитывать не только банковские займы, но и просуженные долги по ЖКУ, связи, алиментам, а также платежи по рассрочкам. На первый взгляд кажется, что банки и раньше должны были видеть все долги клиента. На деле формальный показатель долговой нагрузки — ПДН — до сих пор устроен уже. Инициатива ЦБ как раз должна закрыть эту «слепую зону».
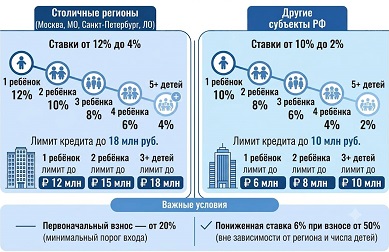
Еще неделю назад семейная ипотека была простой: подходишь под условия — получаешь ставку до 6%. С 1 октября 2026 года эта логика заканчивается. Теперь стоимость кредита зависит от количества детей, а Петербург и Ленобласть получили отдельную, более дорогую шкалу. Для рынка это одно из главных изменений года: семейная ипотека остается ключевым источником спроса на новостройки.
Высокая ключевая ставка, дорогие кредиты и снижение доступности ипотеки заставили многих ожидать резкого роста просрочек. Логика кажется простой: если ежемесячные платежи становятся выше, заемщикам становится сложнее обслуживать кредиты. Однако статистика показывает более интересную картину. Несмотря на непростую экономическую ситуацию, ипотека по-прежнему остается одним из самых дисциплинированных видов кредитования, а досрочных погашений все еще значительно больше, чем проблемных кредитов.
Еще несколько лет назад покупатели жилья выбирали между двумя вариантами: оформить льготную ипотеку или взять кредит по рыночной ставке. Сегодня на рынке появился третий сценарий — комбоипотека. Именно этот механизм становится все более популярным в условиях высоких процентных ставок и ограничений по государственным программам. Он позволяет приобрести более дорогое жилье, чем это возможно только по льготной ипотеке, но при этом сохранить часть кредита под низкий процент.

Материнский капитал давно стал для российских семей одним из главных способов приблизить покупку собственной квартиры. Для одних он превращается в первоначальный взнос, для других — в возможность уменьшить ипотечный долг и ежемесячный платеж. Но государственные деньги приходят вместе с обязательствами: жилье придется оформить на всех членов семьи, а последующая продажа может потребовать разрешения органов опеки. Поэтому решение использовать сертификат лучше принимать не только с калькулятором, но и с пониманием будущих юридических последствий.
«Галя, у нас отмена»: почему реформу семейной ипотеки перенесли на октябрь и чего теперь ждать рынку
Еще в начале года рынок недвижимости жил в ожидании масштабной реформы семейной ипотеки. Минфин и Минстрой должны были представить обновленные условия программы к 1 июля 2026 года, а покупатели спешили оформить кредиты, опасаясь, что после этой даты льготы станут менее выгодными. Однако за несколько дней до предполагаемого запуска стало известно: никаких изменений с июля не будет. Правительство решило взять паузу, а обсуждение реформы перенесено как минимум до 1 октября.
Льготная ипотека для медиков снова стала одной из заметных тем на рынке недвижимости. Опиралась на актуальный статус: федеральной программы пока нет, обсуждается инициатива с компенсацией до 8% ставки для медработников; сейчас медики пользуются общими льготными и региональными программами. На фоне высоких ставок, дорогого жилья и кадрового дефицита в больницах обсуждается запуск отдельной федеральной программы для работников здравоохранения.
Если раньше ипотека на 15–20 лет считалась стандартом, то сегодня рынок изменился настолько, что кредиты на 30 лет перестали удивлять, а для многих заемщиков стали единственным способом позволить себе квартиру. Формально банки продолжают говорить о доступности жилья, но на практике все больше россиян понимают: ипотека постепенно превращается в обязательство почти на всю трудовую жизнь.
С 1 апреля в России вступили в силу изменения в подходах банков к оценке доходов заемщиков. На первый взгляд — техническая корректировка, но по факту речь идет о более глубокой трансформации всей системы кредитования. Для ипотечного рынка это особенно чувствительно: именно доступность заемщиков напрямую влияет на спрос и динамику сделок. Разберем, как банки работали раньше, что изменилось сейчас и какие последствия это уже начинает формировать.
Первый квартал традиционно считается показательным для рынка ипотеки. Именно в этот период становится понятно, как изменилось поведение покупателей после новогоднего спада и какие сегменты жилья остаются востребованными в новых экономических условиях. 2025 год подтвердил главный тренд последних лет: рынок ипотеки стал более избирательным, а спрос — более концентрированным в отдельных сегментах.
Семейная ипотека долгое время оставалась одним из главных драйверов спроса на новостройки. Льготная ставка, возможность купить жильё с минимальной переплатой и государственная поддержка сделали её ключевым инструментом для семей с детьми. Однако ужесточение условий программы привело к появлению неожиданных схем. На рынке всё чаще обсуждают так называемый «развод ради ипотеки» — ситуацию, когда супруги официально разводятся, чтобы каждый из них мог оформить льготный кредит отдельно. Насколько это массовое явление и какие риски за ним стоят?
Снижение ключевой ставки до 15 % — событие, которое рынок недвижимости ждал последние два года. После периода жёсткой денежно-кредитной политики это первый сигнал возможного разворота. Но означает ли это автоматическое оживление рынка, рост спроса и новый виток цен? Не совсем. Эффект от снижения ставки всегда сложнее, чем кажется на первый взгляд.
Семейная ипотека долгое время ассоциировалась исключительно с новостройками. Государство стимулировало именно первичный рынок: покупатели могли оформить кредит по льготной ставке только на жильё от застройщика. Однако в последние годы правила программы начали меняться, и у покупателей появилась возможность использовать семейную ипотеку и для покупки квартир на вторичном рынке. Причём речь может идти о домах, построенных 15–20 лет назад.
Банк России снизил ключевую ставку до 15,5% годовых. Новое значение начало действовать с 16 февраля (понедельник). При этом регулятор прямо заявил: дальнейшие решения будут зависеть от устойчивости замедления инфляции и динамики инфляционных ожиданий. По прогнозу ЦБ, устойчивая инфляция может снизиться до 4% во втором полугодии 2026 года. На первый взгляд — хорошая новость. Но что это реально меняет для рынка недвижимости?
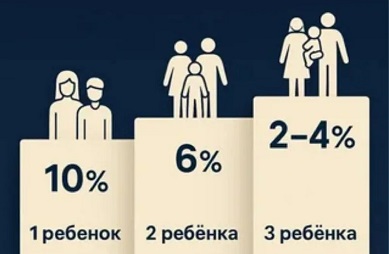
Семейная ипотека уже несколько лет остаётся одним из ключевых инструментов поддержки рынка жилья. Однако в 2026 году обсуждается новая конфигурация программы — с возможной зависимостью условий от количества детей в семье. В профессиональной среде это неофициально называют «семейкой по количеству детей».